ℹ️ Information réglementaire
Cet article présente le cadre légal de l’assurance des véhicules motorisés non homologués pour la route. Il est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Pour toute souscription ou question liée à votre situation, rapprochez-vous d’un professionnel d’assurance.
L’essentiel à retenir
- Le Code des assurances (art. L211-1) impose une responsabilité civile à tout véhicule à moteur, homologué ou non, dès qu’il peut causer un dommage à un tiers.
- La déclaration DICEM est obligatoire pour tout propriétaire d’engin motorisé non homologué dépassant 25 km/h, dans les 48 h suivant l’acquisition.
- La licence FFM couvre la RC lors des activités fédérales, mais elle ne couvre ni le vol, ni les dommages matériels subis par votre moto, ni les sorties hors cadre fédéral.
- Selon l’usage (loisir hors route, circuit homologué, compétition officielle), les garanties dont vous avez besoin ne sont pas les mêmes.
- Rouler sans assurance expose à une amende pouvant atteindre 3 750 euros, et votre responsabilité civile demeure entière en cas d’accident.
Moto-cross et enduro : une assurance obligatoire malgré l’absence de carte grise
Le Code des assurances s’applique aussi hors route
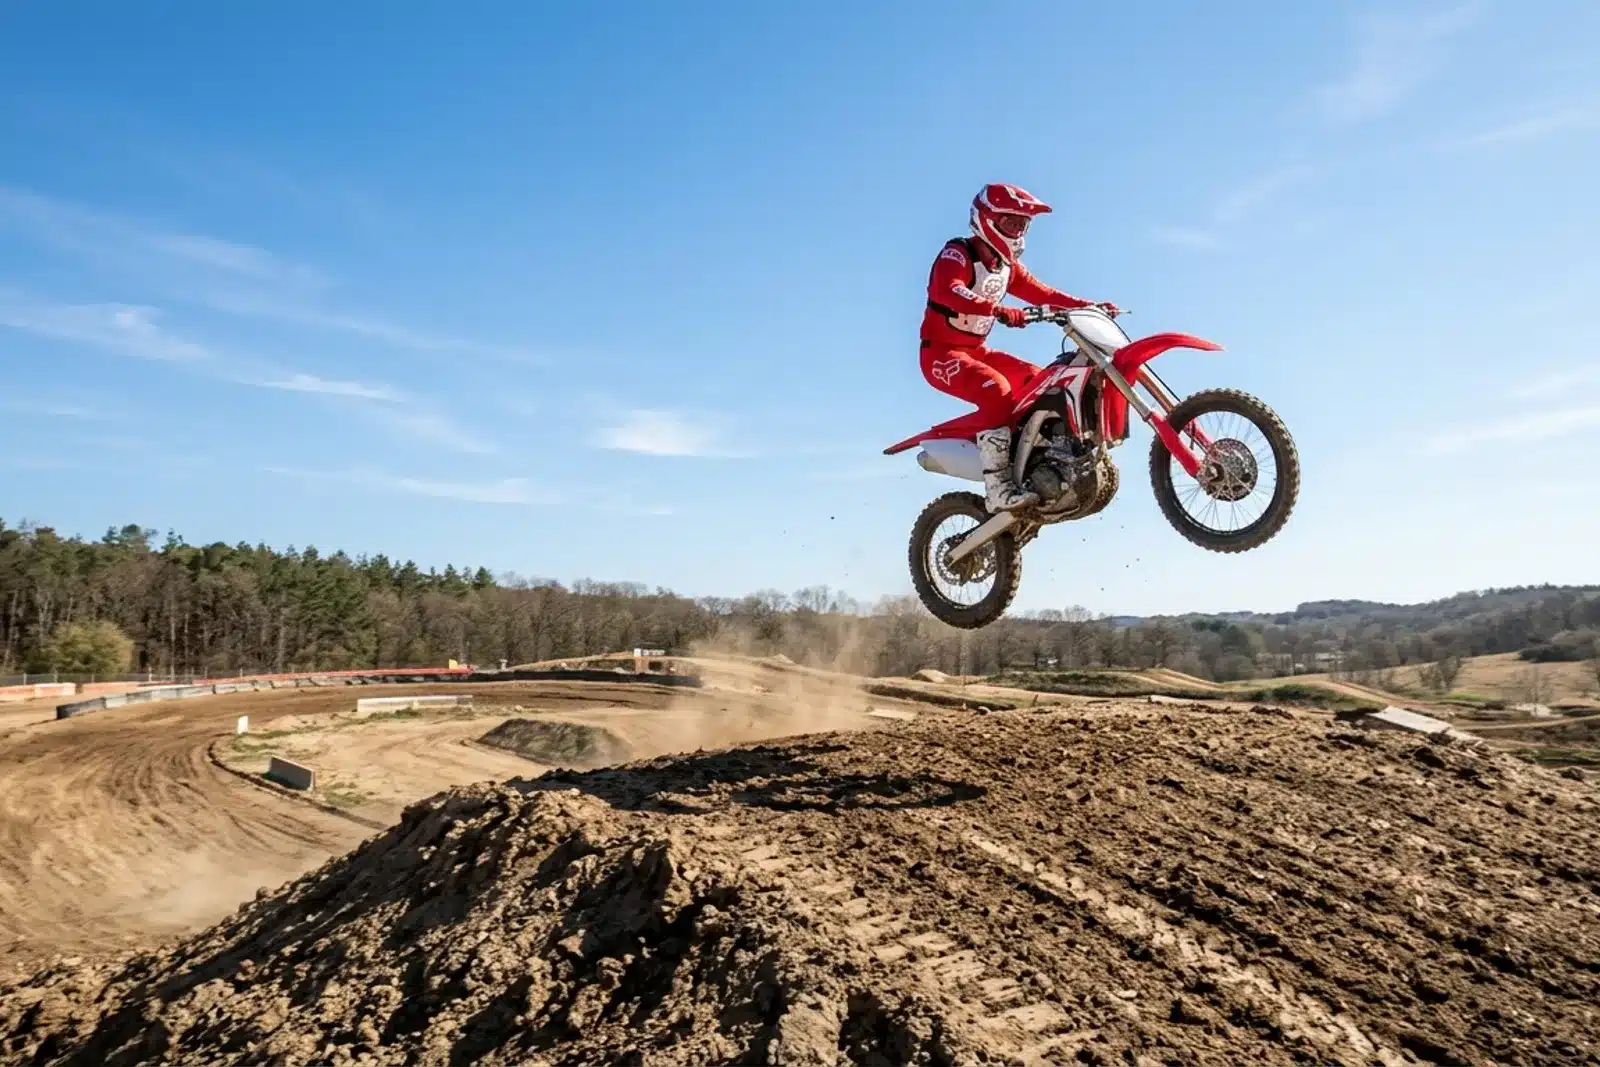
Une moto-cross n’a pas besoin de carte grise pour engager la responsabilité de son propriétaire. Selon l’article L211-1 du Code des assurances, toute personne dont la responsabilité civile peut être engagée par un véhicule à moteur est soumise à l’obligation d’assurance, que cet engin soit immatriculé ou non. La moto-cross, le pit-bike ou l’enduro loisir entrent dans cette définition dès lors qu’ils sont susceptibles d’être mis en mouvement.
Ce point est souvent mal compris : beaucoup de pratiquants pensent qu’un engin hors route, cantonné à un terrain privé, n’a pas besoin d’être assuré. Ce n’est pas exact. Même immobilisée dans votre garage ou utilisée uniquement sur votre propriété, une moto-cross engage votre RC si elle cause un dommage à un tiers. La sanction en cas de défaut d’assurance est sévère : une amende pouvant atteindre 3 750 euros, assortie d’une éventuelle suspension de permis si vous avez tenté de circuler sur la voie publique.
Les assureurs spécialisés deux-roues proposent des formules adaptées à ces engins hors route. Le contrat n’est pas identique à celui d’une moto de route, et les tarifs le reflètent. C’est un marché de niche, mais il existe, et le choix est plus large qu’on ne l’imagine souvent.
Le DICEM, première démarche du propriétaire
Parallèlement à l’obligation d’assurance, tout propriétaire d’un engin non homologué dont la vitesse dépasse 25 km/h doit effectuer une déclaration DICEM (Déclaration et Identification de Certains Engins Motorisés). Cette démarche est distincte de l’immatriculation : il s’agit d’un enregistrement réalisé en ligne via service-public.fr, dans un délai de 48 heures suivant l’achat, via FranceConnect ou directement depuis le portail.
La déclaration est obligatoire pour un achat neuf chez un professionnel comme pour une acquisition entre particuliers. Elle génère une attestation d’identification qui peut être demandée par les forces de l’ordre. Ce n’est pas une carte grise, mais c’est la preuve que votre engin est connu des services de l’État. Sans cette attestation, certains assureurs se montrent plus réticents à l’établissement d’un contrat, et la gestion d’un sinistre peut devenir plus laborieuse.
Les garanties d’une assurance moto-cross : ce qu’elles couvrent vraiment
Un contrat d’assurance pour moto tout terrain ne ressemble pas à un contrat classique pour deux-roues de route. Les garanties disponibles sont adaptées à l’usage hors homologation, et il est utile de savoir ce que chacune couvre concrètement avant de souscrire.
La responsabilité civile, seule garantie légale obligatoire
La responsabilité civile est la seule garantie légalement obligatoire. Elle couvre les dommages corporels et matériels que vous causeriez à un tiers lors d’un accident impliquant votre engin. Cela comprend, par exemple, un spectateur blessé lors d’un entraînement, un riverain dont le véhicule serait endommagé, ou un autre pilote victime d’une collision sur circuit.
La RC d’un contrat moto tout terrain est calibrée pour une utilisation hors voie publique. Elle couvre aussi, selon les contrats, les dommages causés lors du transport de l’engin (remorque, plateau). Un point souvent négligé : certains assureurs précisent dans leurs conditions générales que la couverture s’étend au chargement et au déchargement de l’engin, ce qui représente un moment de risque réel lors d’une sortie.
Attention, la RC ne vous couvre pas vous-même. Si vous subissez un dommage corporel lors d’une chute sans tiers responsable, c’est votre propre garantie individuelle accident (ou votre couverture santé complémentaire) qui interviendra.
Vol, dommages et protection du pilote : les options à considérer
Au-delà de la RC, plusieurs garanties optionnelles méritent attention selon votre usage et la valeur de votre engin.
La garantie vol couvre le vol ou la tentative de vol de votre moto-cross, qu’elle soit entreposée chez vous, sur un terrain ou transportée sur remorque. C’est une option fréquemment souscrite : une moto tout terrain représente un investissement réel, souvent entre 3 000 et 8 000 euros selon le modèle et la cylindrée, et sa non-immatriculation la rend beaucoup plus difficile à tracer en cas de disparition.
La garantie dommages tous accidents prend en charge les réparations de votre engin après un accident dont vous êtes responsable, ou dont aucun tiers n’est identifiable. Elle est particulièrement pertinente pour la pratique intensive du cross ou de l’enduro, où les chutes font partie du jeu et où les coûts de réparation peuvent rapidement dépasser le prix de la prime annuelle.
La protection du pilote (ou garantie individuelle accident) couvre votre indemnisation personnelle en cas de blessure. Si vous vous blessez lors d’une chute sans tiers identifiable, c’est cette garantie qui intervient. Pour les pratiques à risque comme le cross ou le trial, cette couverture vaut la peine d’être étudiée sérieusement : votre mutuelle santé prend en charge les soins, mais pas forcément les séquelles, l’incapacité ou l’invalidité.
Un contrat bien construit pour un usage régulier associe généralement RC, vol, dommages et protection pilote. Pour une sortie occasionnelle, une RC seule peut suffire pour protéger votre responsabilité envers les tiers, mais elle laisse votre matériel et vous-même sans protection en cas d’incident.
La licence FFM remplace-t-elle une assurance ?
La Fédération Française de Motocyclisme inclut dans toutes ses licences un socle d’assurances. C’est un avantage non négligeable pour les licenciés actifs, mais il est souvent surestimé par les pratiquants.
Ce que couvre la licence FFM
Selon le résumé d’assurance licenciés FFM 2025-2026, chaque licence comprend automatiquement un socle de trois couvertures. Une responsabilité civile pour les dommages causés à autrui lors des activités fédérales : entraînements en moto-club affilié FFM, compétitions officielles, manifestations labellisées. Une garantie individuelle accident couvrant les dommages corporels subis par le licencié lors de ces mêmes activités. Une assistance et rapatriement en cas d’accident survenant dans ce cadre.
Pour les licences Pilote FFM, la RC est en outre étendue aux entraînements nécessitant d’emprunter ponctuellement la voie publique (enduro, trial, rallyes routiers), à condition que le licencié dispose d’un contrat d’assurance en cours de validité. Cette condition est précisée dans la notice : la licence ne se substitue pas à un contrat propre, elle le complète.
Ce que la licence FFM ne couvre pas
C’est là que la confusion s’installe. La RC fédérale protège les tiers lors des activités organisées par la FFM ou ses clubs affiliés. Elle ne couvre pas le vol de votre engin, les dommages matériels subis par votre moto lors d’une chute, les entraînements hors cadre FFM (sortie informelle entre amis, terrain privé non affilié, roulage sur circuit privé sans label fédéral) ni la protection de votre personne hors activité fédérale.
Concrètement : si vous allez rouler un dimanche avec des amis sur un terrain privé sans club, sans manifestation FFM, votre licence ne vous couvre pas. La RC fédérale est inopérante hors du cadre formalisé. Ce distinguo est important, et la notice le rappelle sans ambiguïté.
Pour un usage régulier, la bonne approche est de combiner licence FFM (qui couvre les activités fédérales) et contrat d’assurance spécifique (qui couvre le reste). Pour en savoir plus sur les formules d’assurance moto disponibles, notre guide complet de l’assurance moto vous présente les grands types de contrats.
Circuit, compétition ou terrain privé : ce que ça change pour votre couverture
Le contexte de pratique détermine largement les garanties dont vous avez besoin. Voici comment les principaux cas de figure se distinguent.
Sur un terrain privé (propriété personnelle ou terrain d’un ami), la RC de votre contrat d’assurance couvre les dommages causés à des tiers. Si vous pratiquez seul et sans spectateurs, le risque est limité, mais pas nul : un projectile peut toucher un riverain, un visiteur peut se blesser en s’approchant de l’engin. La RC reste nécessaire.
Sur un circuit homologué FFM, votre licence active la couverture fédérale (RC et garantie individuelle accident) pendant la session. Certains circuits privés disposent de leur propre assurance en responsabilité pour les incidents engageant leur organisation, mais cette couverture ne protège pas les pilotes à titre individuel. Vérifiez toujours les conditions d’accès affichées par le circuit.
En compétition officielle FFM, le cadre fédéral est pleinement actif. Mais là encore, les dommages à votre propre engin restent à votre charge : c’est votre contrat d’assurance privé qui intervient, ou vous-même si vous n’en avez pas souscrit un.
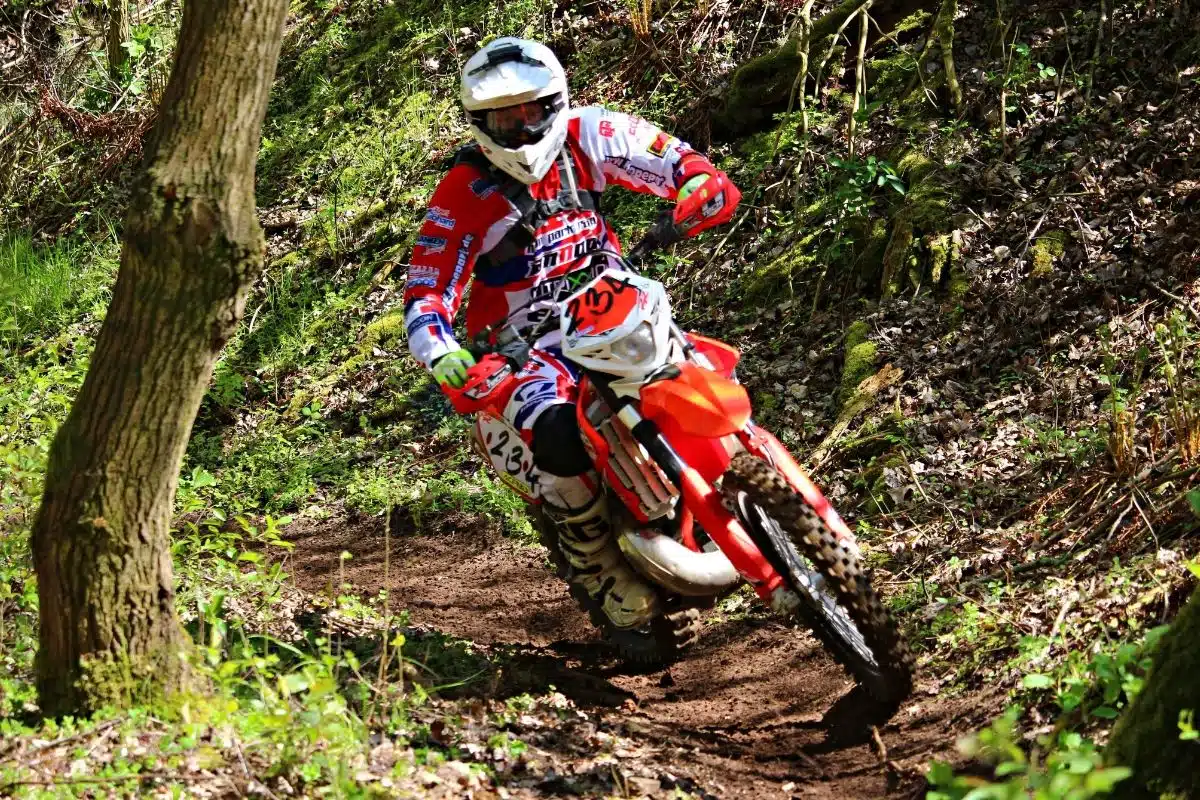
Pour l’enduro sur sentiers ou chemins, la situation mérite une attention particulière. Un engin d’enduro non homologué pour la route n’a pas le droit de circuler sur les voies publiques. Si votre parcours emprunte des chemins cadastrés comme voies publiques, votre engin doit théoriquement être homologué et assuré comme un véhicule de route. Pratiquer l’enduro sur voie publique avec un engin non homologué vous expose à une infraction au Code de la route, indépendamment de votre couverture d’assurance. Notre guide des motos tout terrain revient en détail sur ces distinctions et les différents types d’engins concernés.
Combien coûte une assurance moto-cross ?
Les tarifs varient selon le type d’engin, la cylindrée, l’usage déclaré, le profil du souscripteur et les garanties choisies. Les chiffres qui suivent sont indicatifs et peuvent varier de façon notable d’un assureur à l’autre.
Une RC seule pour un usage loisir hors route se situe souvent entre 100 et 250 euros par an. Un contrat couvrant RC, vol, dommages et protection pilote peut dépasser 400 à 600 euros annuels pour un engin de valeur. Ces fourchettes dépendent de votre historique de sinistres, de votre lieu de résidence et de la valeur déclarée de l’engin.
Quelques critères qui font varier la prime :
- La cylindrée et la valeur de l’engin. Un 450 cm³ de compétition coûte plus cher à assurer qu’un 125 loisir ou un pit-bike de 50 cm³.
- L’usage déclaré. La compétition officielle est souvent considérée comme un risque aggravé par les assureurs, ce qui peut faire monter la prime.
- Le lieu de stationnement. Un box fermé en dur est perçu comme moins risqué qu’un hangar ouvert sur une propriété rurale.
- L’antécédent sinistre. Même sans bonus-malus routier, certains assureurs prennent en compte les sinistres déclarés sur contrat tout terrain.
Les grands assureurs généralistes proposent rarement des formules adaptées aux engins hors route. Les assureurs spécialisés deux-roues couvrent ce segment avec des garanties plus précises et des tarifs en général plus compétitifs pour ce profil de pratiquant. Obtenir plusieurs devis reste la meilleure façon d’identifier la formule la plus adaptée à votre usage réel.
La question de l’assurance moto-cross est souvent reléguée au second plan face à l’enthousiasme de la pratique. Pourtant, c’est une démarche simple, un contrat spécifique et une déclaration DICEM, qui protège durablement votre responsabilité, votre matériel et votre intégrité physique. Les engins tout terrain occupent une zone particulière dans l’imaginaire des pratiquants : ni véhicule de route, ni simple jouet. La loi, elle, est claire sur leur statut. Mieux vaut le comprendre avant la première sortie que le découvrir au moment d’un sinistre.
Questions fréquentes sur l’assurance moto-cross et enduro
Faut-il une assurance pour une moto-cross non homologuée ?
Oui. L’article L211-1 du Code des assurances impose une assurance responsabilité civile pour tout véhicule à moteur, qu’il soit homologué pour la route ou non. Une moto-cross, même cantonnée à un terrain privé, est concernée dès lors qu’elle peut causer un dommage à un tiers.
La licence FFM suffit-elle pour pratiquer l’enduro sur les chemins ?
Non. La licence FFM couvre la RC lors des activités fédérales, mais elle stipule elle-même que le licencié doit disposer d’un contrat d’assurance en cours de validité pour les parcours empruntant la voie publique. Circuler sur la voie publique avec un engin non homologué constitue une infraction au Code de la route, distincte de la question d’assurance.
Peut-on assurer une moto-cross contre le vol ?
Oui. De nombreux assureurs spécialisés deux-roues proposent une garantie vol pour les engins non homologués. Cette option couvre le vol de l’engin, y compris quand il est entreposé chez vous. Elle est souscrite séparément de la RC et vient compléter un contrat tout terrain.
Quelle assurance pour pratiquer le motocross sur circuit ?
Sur un circuit homologué FFM avec une licence valide, la couverture fédérale (RC et garantie individuelle accident) est active pendant la session. Pour les dommages matériels à votre engin, un contrat privé avec garantie dommages est nécessaire. Sur un circuit privé sans affiliation fédérale, un contrat d’assurance tout terrain avec RC et garantie individuelle accident est indispensable avant de rouler.