Quelle assurance choisir pour un deux-roues de 50 cm³ ?
L’essentiel à retenir
- Un 50 cm³ est un cyclomoteur, pas une moto : il se conduit avec le permis AM (ex-BSR) dès 14 ans et sa vitesse est bridée à 45 km/h.
- La responsabilité civile (« au tiers ») est le minimum légal obligatoire pour tout véhicule à moteur.
- Au-delà, le vol, l’incendie, les dommages et l’assistance 0 km se choisissent selon votre usage et votre stationnement.
- Rouler sans assurance est un délit, sanctionné par une amende forfaitaire de 500 €.
Pour circuler sereinement avec un deux-roues motorisé de 50 cm³, entretenir sa machine ne suffit pas. Le choix d’une assurance adaptée compte tout autant, que vous soyez adepte des trajets quotidiens ou de la balade du week-end. Premier réflexe utile : un 50 cm³ relève de la catégorie des cyclomoteurs. Vous le conduisez avec le permis AM (ex-BSR), accessible dès 14 ans, et sa vitesse est bridée à 45 km/h. Scooter, mobylette ou petite moto de ville, le principe reste le même : sélectionner la bonne formule suppose de connaître ses besoins et de comprendre le détail des garanties. Voici les clés pour évaluer votre contrat, ajuster votre protection et anticiper les situations du quotidien.
Les garanties indispensables pour assurer un 50 cm³
Les contrats pour un 50 cm³ s’articulent autour de quelques familles de garanties, de la responsabilité civile seule aux formules tous risques. Chaque option répond à des aléas précis selon l’usage du véhicule.
La responsabilité civile est la base obligatoire : elle indemnise les tiers lors d’un accident dont vous êtes responsable, que vous soyez en trajet professionnel ou en balade. Rouler sans elle est un délit, puni d’une amende forfaitaire de 500 €. Au-delà de ce socle, plusieurs garanties se greffent selon votre profil :
- Dommages corporels du conducteur : elle vous protège, vous. La responsabilité civile n’indemnise jamais le conducteur responsable, d’où son importance.
- Vol et incendie : à privilégier si vous stationnez dehors ou en zone exposée. Certains contrats exigent un antivol homologué SRA.
- Tous risques : elle couvre aussi les dégâts sur votre propre véhicule, y compris en cas d’accident responsable.
- Assistance 0 km : elle intervient même devant chez vous, un vrai plus en cas de panne.
Pour définir la couverture idéale, trois critères priment : la valeur du véhicule, l’usage que vous en faites et vos conditions habituelles de stationnement. Un cyclomoteur ancien et peu coûteux n’appelle pas les mêmes garanties qu’un scooter neuf stationné sur la voie publique. Pour visualiser concrètement les niveaux de protection, vous pouvez voir les formules dédiées aux 50 cm³.
Comment adapter vos garanties à votre usage réel ?
Tous les deux-roues motorisés n’ont ni la même exposition aux risques ni le même mode de stationnement. Plutôt que de multiplier les options, projetez-vous dans vos scénarios concrets : usage urbain, rural, professionnel ou loisirs.
En ville, le vol reste le risque numéro un. La garantie vol devient alors essentielle, et certains assureurs indemnisent même lorsque le véhicule reste introuvable après enquête. Côté sinistre, une formule qui intègre le remorquage vous évite bien des tracas, notamment lors d’un incident sur un parking ou à basse vitesse.
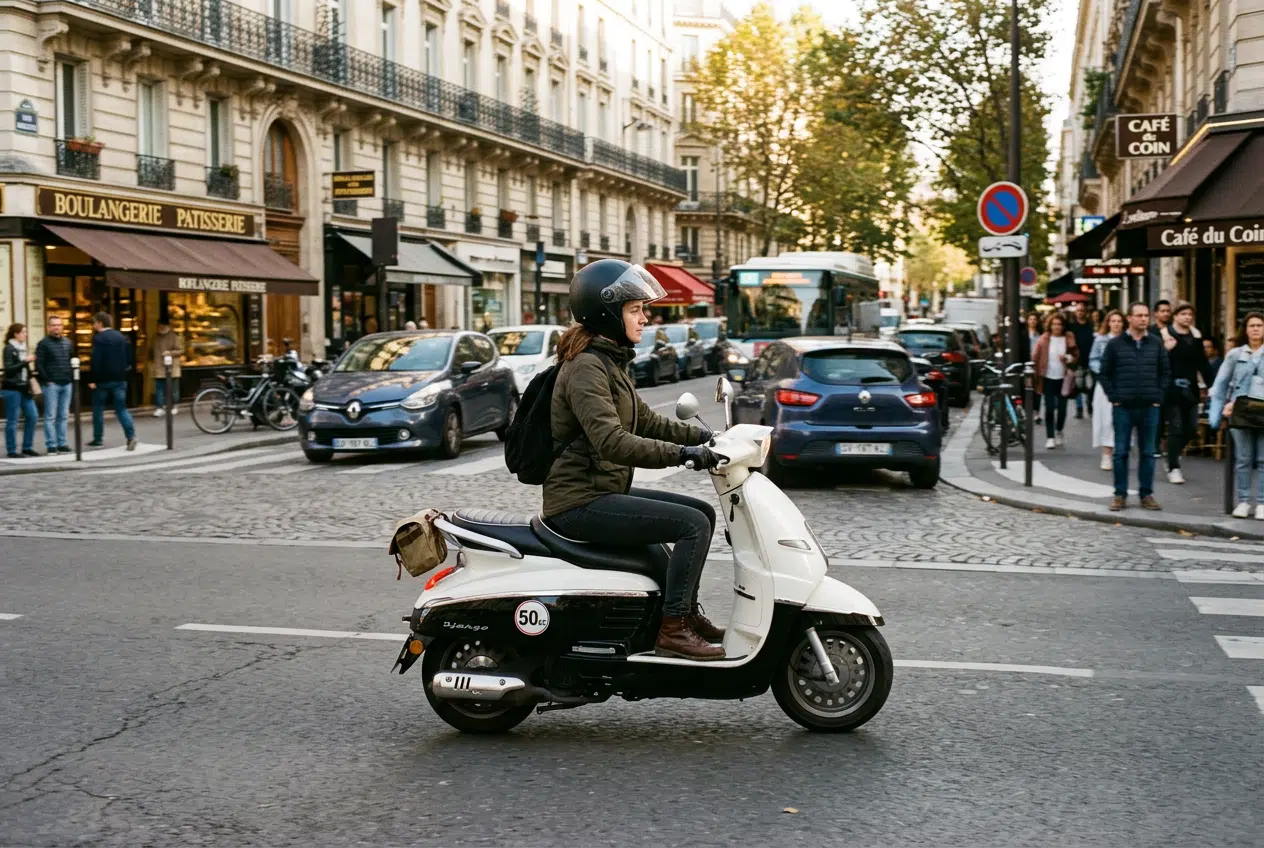
Hors agglomération, l’assistance passe avant tout
Hors agglomération, un 50 cm³ circule surtout sur des routes secondaires, parfois loin de tout garage. Pour un véhicule récent ou de valeur, la garantie dommages prend tout son sens en cas de chute ou de collision. Une assistance-dépannage vous évite de longues attentes en cas de panne isolée : elle couvre les routes carrossables, donc aussi bien la campagne que les petites routes de balade.
Trajets quotidiens et usage professionnel, protégez d’abord le conducteur
Utiliser son deux-roues pour aller travailler multiplie les trajets, donc l’exposition. Un sinistre désorganise vite le quotidien. La garantie dommages corporels du conducteur devient alors précieuse : elle compense rapidement une immobilisation, quel que soit l’âge de votre machine. Si vous roulez intensivement, vérifiez aussi la présence d’une option contre la casse mécanique, utile quand le véhicule accumule les kilomètres.
Comment comparer efficacement les offres du marché ?
Comparer les assurances suppose d’y voir clair entre vocabulaire technique, montants de franchises et qualité du service client, décisive lors de la gestion d’un sinistre. Pour approfondir, consultez notre guide complet de l’assurance moto, et si vous montez en gamme, notre comparatif de l’assurance d’un scooter 125.
Établissez une liste précise de vos critères et analysez point par point les exclusions de garantie. Comparer les offres d’assureurs spécialisés dans le deux-roues facilite nettement le choix :
- Examinez les franchises appliquées en cas de vol, de bris de glace ou d’intervention d’un expert.
- Vérifiez le circuit de déclaration : sa rapidité compte, surtout pour un usage professionnel.
- Pesez les retours d’utilisateurs pour juger de la réactivité réelle des services.
Nos conseils pour optimiser votre protection au quotidien
Réfléchissez d’abord à vos lieux de stationnement habituels. Un emplacement sécurisé réduit fortement le risque de vol et ouvre souvent droit à une réduction sur la prime annuelle. Pensez aussi à déclarer toute modification du véhicule : un accessoire ajouté ou une alarme doit figurer au contrat, sous peine de voir les garanties contestées en cas d’incident.
Faire durer les avantages de votre contrat
Un relevé de sinistres vierge vous aide à négocier des franchises plus basses et à profiter du bonus. Le mécanisme est concret : chaque année sans sinistre responsable réduit votre prime de 5 % (coefficient 0,95), jusqu’à un plancher de 50 % atteint après 13 ans. Une conduite prudente et respectueuse du code de la route se traduit donc, année après année, par une facture allégée.
Les bons réflexes après un sinistre
Le jour d’un incident, vol, chute ou choc sur un parking, rassemblez vite les pièces utiles : photographies, témoignages éventuels et description précise des faits accélèrent le traitement du dossier. Gardez aussi une copie numérique de votre attestation d’assurance, de vos factures et de l’historique d’entretien. Cette précaution fait gagner un temps précieux à chaque étape de la déclaration, dans le délai de 5 jours ouvrés prévu pour la plupart des sinistres (2 jours ouvrés en cas de vol).
Assurer un 50 cm³ ne se résume donc pas à cocher la responsabilité civile obligatoire. La bonne formule est celle qui colle à votre usage réel, à la valeur de votre cyclomoteur et à votre mode de stationnement. En comparant les garanties, les franchises et la qualité du service, vous roulez l’esprit tranquille sans payer pour des protections dont vous n’avez pas besoin.